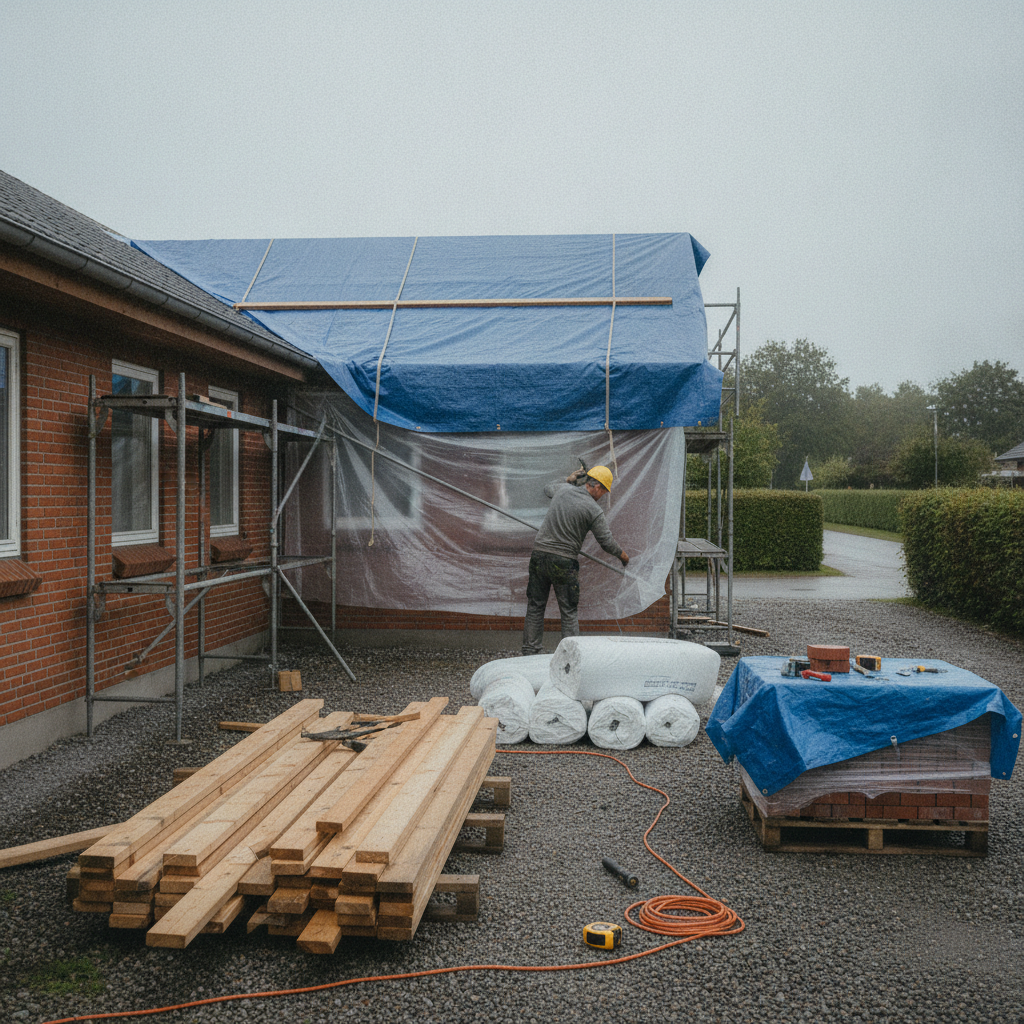
En entrepriseforsikring beskytter et byggeprojekt mod fysiske skader, mens arbejdet står på. Hvad der præcist er dækket, afhænger af policen: nogle løsninger omfatter primært selve entreprisen og materialerne, mens andre også kan omfatte den eksisterende bygning eller bygherrens ansvar over for andre.
Det vigtigste er derfor ikke at spørge, om du “har en entrepriseforsikring”, men om den konkrete police passer til dit projekt, din entrepriseform og de risici, der faktisk findes på byggepladsen.
| Spørgsmål | Det bør du afklare |
|---|---|
| Hvad er forsikret? | Selve byggearbejdet, materialer, midlertidige konstruktioner og eventuelt eksisterende bygning |
| Hvem er sikret? | Bygherre, entreprenør og eventuelle underentreprenører efter policen og aftalen |
| Hvor længe? | Fra den aftalte start til den aftalte ophørsdato eller aflevering – produktvilkårene varierer |
| Hvilke skader? | Læs både dækningsafsnit, undtagelser, sikkerhedskrav og selvrisiko |
| Hvad koster den? | Prisen beregnes ud fra projekt, forsikringssum, periode, dækninger, selvrisiko og risikoforhold |
Hvornår er en entrepriseforsikring relevant?
Den er især relevant ved nybyggeri, tilbygning og større ombygninger, hvor der kan ske skade på det ufærdige arbejde, materialer eller den eksisterende ejendom. Ved mindre håndværksopgaver kan behovet være anderledes, men du bør stadig afklare med dit eget forsikringsselskab, hvordan boligen er dækket, mens arbejdet står på.
Kontakt forsikringsselskabet før byggestart. Flere aktuelle privatprodukter kræver, at forsikringen er tegnet, inden projektet er sat i gang. Det er derfor en dårlig strategi først at undersøge dækningen, når håndværkerne allerede er startet.
Behovet bliver typisk mere komplekst, når projektet indebærer åbent tag eller klimaskærm, udgravning tæt på eksisterende bygning, dyre materialer på pladsen, egen arbejdsindsats eller flere entreprenører med forskellige ansvarsområder.
Hvad kan en entrepriseforsikring dække?
Mange produkter er bygget som en bred all-risk-dækning for fysiske skader på entreprisen, men “all risk” betyder ikke, at alt er dækket. Policens undtagelser, sikkerhedskrav, forsikringssummer og tilvalg bestemmer den reelle dækning.
| Område | Det skal du kontrollere i policen |
|---|---|
| Byggearbejdet | Om det udførte arbejde og de materialer, der skal indgå i byggeriet, er omfattet |
| Tyveri og hærværk | Hvilke materialer der er dækket, og hvilke krav der gælder til opbevaring og sikring |
| Vand, storm og andre hændelser | Hvilke hændelser og følgeskader der er omfattet, og hvilke forebyggelseskrav der gælder |
| Eksisterende bygning | Om det hus, du bygger om eller til, er omfattet eller kræver særskilt dækning |
| Bygherreansvar | Om ansvar for skade på naboer, personer eller andres ting er inkluderet eller et tilvalg |
Forsikringen bør ikke forveksles med et løfte om at udbedre almindelige fejl og mangler i håndværket. En fysisk skade og en mangel ved selve ydelsen er to forskellige spørgsmål. Læs derfor også vores guide om fejl og mangler i byggeprojekter, hvis problemet handler om kvaliteten af det udførte arbejde.
Hvad dækker den ikke automatisk?
Der findes ikke én universel liste, der gælder for alle entrepriseforsikringer. Typiske gråzoner er fejlprojektering og fejludførelse, gradvise skader, utilstrækkelig sikring af materialer, skader på den bestående bygning og ansvar over for tredjemand. Nogle forhold kan være undtaget, andre kan være dækket i en bestemt produktvariant eller via tilvalg.
Læs derfor policen i denne rækkefølge: forsikrede genstande → dækkede skader → undtagelser → sikkerhedskrav → selvrisiko → forsikringsperiode. Det giver et mere realistisk billede end alene at læse produktnavnet eller en liste med eksempler.
Hvem skal sørge for forsikringen?
Det afhænger af kontrakten og de standardvilkår, parterne eventuelt har aftalt. Du bør ikke antage, at håndværkerens erhvervsansvarsforsikring automatisk forsikrer selve byggeprojektet.
Hvis AB 18 er aftalt, siger § 11, at bygherren skal tegne og betale en sædvanlig brand- og stormskadeforsikring fra arbejdets begyndelse, indtil mangler påvist ved afleveringen er afhjulpet. Entreprenør og eventuelle underentreprenører skal medtages som sikrede, og entreprenøren skal have sædvanlig erhvervs- og produktansvarsforsikring. Se AB 18 på Retsinformation.
AB Forenklet har en tilsvarende forsikringsbestemmelse i § 10. AB Forbruger er derimod en frivillig standardaftale mellem en privat forbruger og entreprenøren og gælder kun, hvis den er aftalt. Forbrug.dk fremhæver blandt andet, at entreprenøren skal have ansvarsforsikring, når AB Forbruger anvendes. Derfor bør AB 18, AB Forenklet og AB Forbruger ikke behandles som én og samme forsikringsregel.
Læs mere om AB 18 for boligejere og forskellen på entrepriseformer, hvis du skal forstå, hvordan kontrakt, risiko og forsikring hænger sammen.
Hvad koster en entrepriseforsikring?
Der findes ikke et robust standardbeløb, som kan bruges som facit på tværs af selskaber og byggeprojekter. Aktuelle forsikringsselskaber beregner præmien ud fra blandt andet projektets art og værdi, byggeperioden, dækningsomfanget, selvrisikoen og konkrete risikoforhold.
Et prisoverslag giver derfor først mening, når selskabet ved, hvad du bygger, hvor længe projektet varer, hvem der udfører arbejdet, hvor stor forsikringssum der ønskes, og om fx bestående bygning eller bygherreansvar skal være med. Sammenlign tilbud på samme dækning og samme selvrisiko – ikke kun på præmien.
Send de samme oplysninger til alle selskaber
- Projektbeskrivelse og adresse
- Forventet start- og slutdato
- Entreprise-/projektværdi og de tilbud, den bygger på
- Om du selv udfører en del af arbejdet
- Entrepriseform og involverede entreprenører
- Ønsket dækning af eksisterende bygning og ansvar
- Eventuelle særlige risici som udgravning, åbent tag eller arbejde tæt på nabo
Sådan fastsætter du forsikringssummen
Brug ikke en generel tommelfingerregel eller en fast timeværdi for eget arbejde uden at kontrollere den med forsikringsselskabet. Selskaber kan opgøre entreprisesummen forskelligt. Et aktuelt eksempel er, at Topdanmark beder om den totale entreprisesum inklusive ingeniør- og arkitekthonorarer og bygherreleverancer, mens andre selskaber bruger deres egne begæringer og definitioner.
Den praktiske løsning er at sende projektbudget, entreprisetilbud, materialer du selv køber og oplysninger om egen arbejdsindsats til selskabet og få skriftlig bekræftelse på, hvilken sum og momsbehandling de vil lægge til grund. Så undgår du at gøre et generelt internetestimat til en del af din forsikringsaftale.
Entrepriseforsikring, husforsikring og byggeskadeforsikring er ikke det samme
| Forsikring | Primært formål | Det vigtige spørgsmål |
|---|---|---|
| Entrepriseforsikring | Risici og fysiske skader under byggeperioden efter policens vilkår | Hvad er dækket, mens projektet står på? |
| Hus-/bygningsforsikring | Den eksisterende bygning efter den almindelige police | Hvordan påvirker om- eller tilbygningen min eksisterende dækning? |
| Byggeskadeforsikring | Lovreguleret 10-årig ordning ved bestemte nye boliger opført af professionel bygherre | Er byggeriet omfattet af den obligatoriske ordning efter aflevering? |
Den obligatoriske byggeskadeforsikring er altså ikke en erstatning for entrepriseforsikring under udførelsen. Boligejer.dk beskriver, at ordningen ved de omfattede nybyggerier løber i 10 år og træder i kraft ved aflevering. Få derfor de to perioder og formål skilt ad i både budget og kontrakt.
Tjekliste før første håndværker starter
- Ring til dit nuværende forsikringsselskab. Fortæl præcist, hvad der skal bygges om, til eller nyt.
- Afklar kontraktgrundlaget. Er AB 18, ABT 18, AB Forenklet eller AB Forbruger faktisk aftalt?
- Bed om policen før opstart. Kontroller startdato, slutdato, sikrede personer/virksomheder og forsikringssum.
- Kontroller den eksisterende bygning. Ved om- og tilbygning skal du vide, om skader på den bestående bygning er omfattet.
- Kontroller ansvar. Hvem dækker skade på naboer, tredjemand og deres ting?
- Læs sikkerhedskrav. Særligt krav til afdækning, tyverisikring, opbevaring og varmt arbejde kan få betydning ved en skade.
- Gem dokumentationen. Police, kontrakter, tilbud, billeder og byggemødereferater bør kunne findes samlet.
Hvis der sker en skade under byggeriet
Begræns først skaden uden at bringe mennesker i fare, dokumentér hændelsen med billeder og noter, og kontakt forsikringsselskabet hurtigt. Undgå større udbedringer, før du har afklaret med selskabet, hvordan skaden skal besigtiges og dokumenteres, medmindre en akut indsats er nødvendig for at forhindre yderligere skade.
Hvis der samtidig er tvivl om håndværkerens ansvar, kan du have både en forsikringssag og en kontrakt-/mangelsag. Hold de to spor adskilt, og gem kommunikationen skriftligt. Se også vores guide til forsikringsskader og valg af håndværker.
Kort konklusion
En god entrepriseforsikring er ikke den med det mest betryggende produktnavn, men den police hvor projekt, periode, forsikringssum, sikrede parter, eksisterende bygning, ansvar og undtagelser faktisk matcher byggeprojektet. Få derfor dækningen afklaret skriftligt før opstart – og brug kontraktens forsikringskrav som kontrolpunkt, ikke som en antagelse om at “nogen andre” har sørget for det.
Mads Holmgaard
Mads har mere end 15 års erfaring fra byggebranchen og har arbejdet med alt fra private boligrenoveringer til større erhvervs- og entrepriseprojekter. Han er oprindeligt uddannet tømrer og har gennem årene været involveret i mange forskellige typer byggeopgaver, blandt andet tagarbejde, facader, tilbygninger, badeværelser, energiforbedringer og totalrenoveringer. Mads har både stået på byggepladsen, koordineret håndværkere og rådgivet boligejere om materialer, priser, proces og faldgruber. Den praktiske erfaring gør, at han ved, hvor byggeprojekter typisk går galt, hvad man bør få afklaret tidligt, og hvilke detaljer der ofte bliver overset, før arbejdet går i gang. I sine artikler skriver Mads med fokus på konkret og brugbar viden for boligejere, der skal renovere, vedligeholde eller bygge om. Han formidler byggetekniske emner i et jordnært sprog og lægger vægt på realistiske løsninger, god planlægning og de valg, der kan spare både tid, penge og problemer undervejs.
Få 3 gratis tilbud fra håndværkere i dit område
Vi matcher dig med vurderede firmaer der er klar til opgaven. Det er gratis og uforpligtende.